Kjikvadratfordeling X~ χ2(n) med n frihetsgrader (d.f.) har en sannsynlighetstetthetsfunksjon:
\(f(x)= \displaystyle\frac{1}{\Gamma \left(\frac{n}{2}\right)2^{\frac{n}{2}}}x^{\frac{n}{2}-1}e^{-\frac{x}{2}}\)
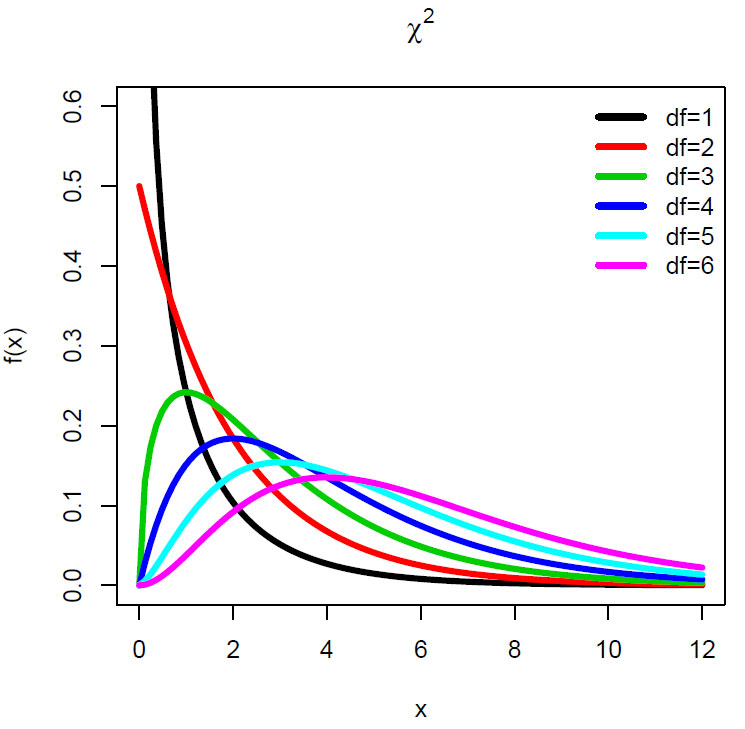
Figuren sannsynlighetstetthetsfunksjonen for kjikvadratfordelingen ved forskjellige frihetsgrader (df).
Kjikvadratfordelingen er en utgave av gammafordelingen hvor formparameter er lik n/2 og rateparameter er lik 1/2.
Hvis z1, z2, z3,…zn er normalfordelte uavhengige variable så vil så vil summen av kvadratene av disse variablene følge kjikvadratfordeling. Hvis vi har to uavhengige normalfordelte variable X og Y med antall frihetsgrader lik henholdsvis n1 og n2, X~χ2(n1) og Y~χ2(n2) så vil X+Y~ χ2(n1+n2).
Vi har forventning og varianse lik:
\(E(X)= n \;\;\;\;\;\; Var(X)= 2n\)
hvor n er lik antall frihetsgrader.
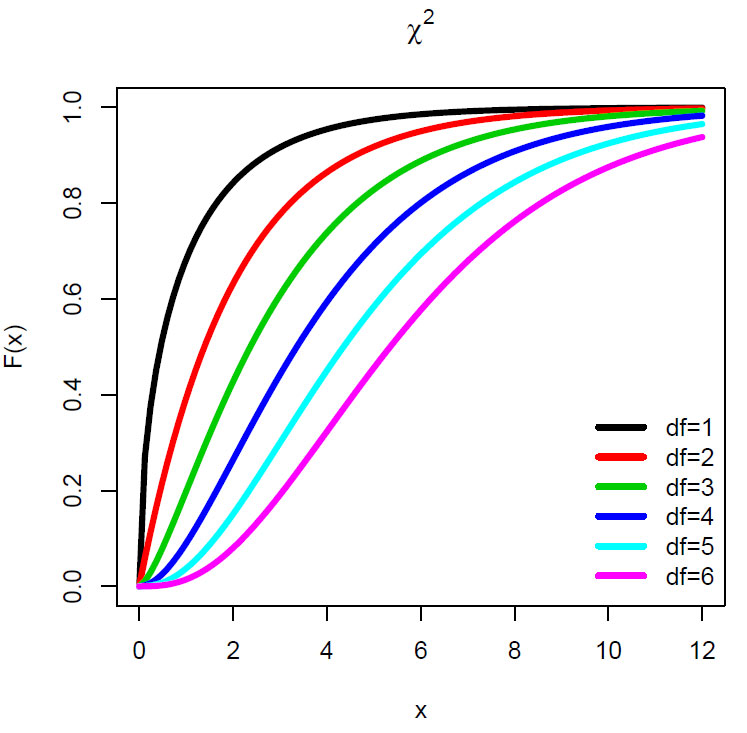
Figuren viser kumulativ sannsynlighetstetthet (F(x)) for kjikvadratfordelingen ved forskjellige frihetsgrader (df).
Simulering av kjikvadratfordeling
Vi kan også benytte oss av følgende for å lage kvadratsummer
\(X \cdot X^T= \left(x_ 1, x_ 2,x_ 3,\dots,x_n\right)\cdot \begin{pmatrix} x_1\\x_2\\x_3\\\vdots\\x_n \end{pmatrix}= x_1 ^2 + x_ 2 ^2 + x_3^2 + \dots+x_n^ 2\)
Vi kan matrisemultiplisere en radvektor X med den tilsvarende kolonnevektoren XT (transponert matrise), som gir summen av kvadrerte tall, altså en kvadratsum.
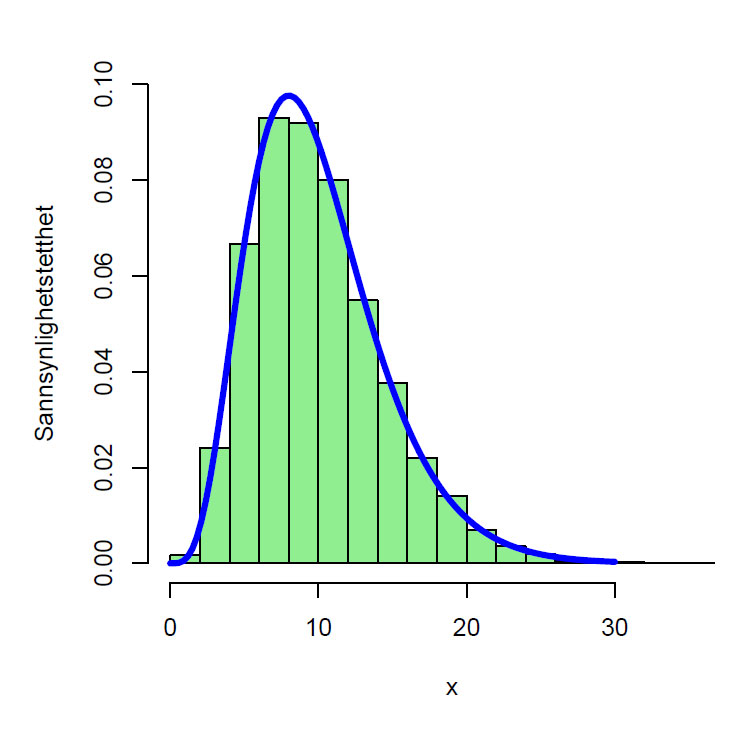
Beregner kvadratsummen av 10 normalfordelte tall, og gjentar dette 10000 ganger. Figuren viser histogrammet, inntegnet en kurve for kjikvadratfordelingen med 10 frihetsgrader.
Litteratur
R Development Core Team (2011). R: A language and environment for statistical computing. R Foundation for Statistical Computing, Vienna, Austria. ISBN 3-900051-07-0, URL http://www.R-project.org/.